Irresponsabilidade fiscal e taxas de juros
Na véspera das eleições presidenciais e, mesmo com a ordem política internacional em colapso e as instituições do país em crise, o tema dominante na mídia tradicional é a “irresponsabilidade fiscal”. Supostamente, essa é a maior ameaça que o país enfrenta. Tudo o mais deve ser subordinado à restauração do “equilíbrio fiscal”, sem o qual uma catástrofe econômica e financeira será inevitável.
Deixe-me ser claro: o país gasta mal. Aloca recursos de forma irracional, de maneira patrimonialista, como nas emendas orçamentárias do Congresso e nos benefícios desfrutados pelo Judiciário, e de forma demagógica, como nas receitas destinadas, isenções fiscais e subsídios de todos os tipos. Mesmo assim, apresenta apenas um pequeno déficit fiscal primário, um dos menores do mundo, de acordo com o FMI (Gráfico 1). Excluindo o pagamento da dívida, as contas estão praticamente equilibradas. A maior despesa do Estado é o pagamento de juros sobre sua dívida. Uma dívida considerável, sim, em torno de 80% do PIB, mas quase inteiramente denominada em moeda nacional e detida por residentes. Não vou repetir aqui os argumentos sobre a falácia de equiparar a dívida interna em moeda nacional com a dívida externa em moeda estrangeira. Já tratei do assunto em inúmeras ocasiões, inclusive aqui no meu Substack.
Gráfico 1 – Saldo primário do governo geral, 2025 (estimativa), % do PIB.
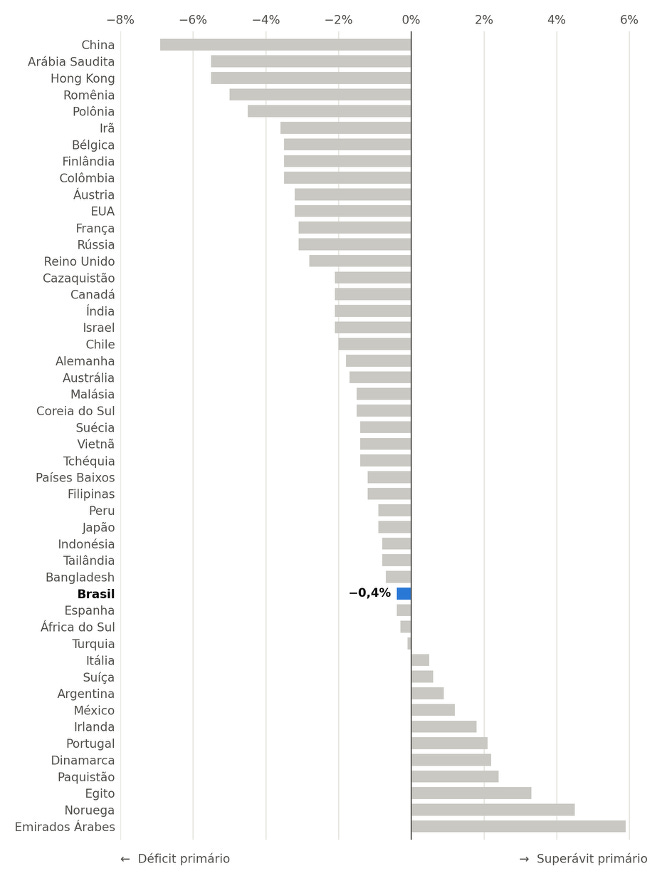
Fonte: FMI, Monitor Fiscal, abril de 2026.
O cerne do problema fiscal reside no pagamento da dívida. Tudo o mais é secundário. O custo médio da dívida atingiu 12,68% ao ano em junho. Com uma dívida bruta do governo geral (DBGG) de R$ 10,9 trilhões, equivalente a 82,5% do PIB, isso significa um custo de R$ 1,4 trilhão, ou 10,5% do PIB por ano. Mesmo na dívida líquida, a despesa com juros chega a 8,7% do PIB.1. Apenas os juros, antes de qualquer déficit primário, fazem com que a dívida bruta cresça 12,7% ao ano, enquanto o PIB nominal cresce cerca de 7% ao ano (menos de 3% em termos reais). A relação dívida/PIB, portanto, aumenta a uma taxa aproximadamente igual à diferença entre os dois, algo em torno de 5,7% ao ano. Quase não é preciso um raciocínio elaborado para perceber que a situação é insustentável. A trajetória explosiva da dívida em relação ao PIB deve ser interrompida o mais rápido possível. Os números falam por si: nos últimos anos, exceto durante a Covid, o saldo primário foi apenas ligeiramente negativo; o déficit nominal, impulsionado pelos juros, sempre foi alto e agora está se aproximando de 10% do PIB (Gráfico 2).
Gráfico 2 – Saldo primário e nominal do setor público, em % do PIB, acumulado em 12 meses.
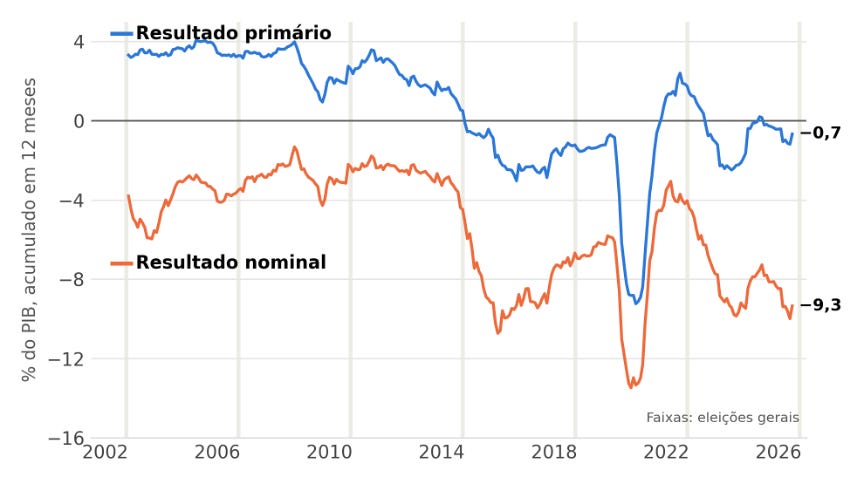
Observação: as faixas cinzas indicam eleições gerais. Fonte: Banco Central do Brasil, série SGS 5793 e 5727, julho de 2026.
A taxa básica de juros é o instrumento do Banco Central.
O aumento da relação entre dívida e PIB tem uma única causa: a taxa de juros absurda definida pelo Banco Central. Todos concordam que a taxa de juros é um problema. Ela restringe o crédito para produção e consumo, leva famílias e empresas a um endividamento insustentável e desencoraja o investimento produtivo. Além disso, como a dívida pública é detida pela parcela mais rica da população, ela agrava a concentração de renda e riqueza, como a grande mídia parece finalmente ter percebido, a julgar por um editorial recente no Folha de São Paulo.2.
Ninguém questiona que a taxa básica de juros é definida pelo Banco Central. A taxa Selic, que serve de referência para as operações de liquidez do Banco Central com os bancos, é o principal instrumento de política monetária. O Banco Central anuncia e controla integralmente a taxa básica de juros, que é o principal fator determinante do custo da dívida. Ela é o ponto de referência para toda a estrutura de prazos da dívida. Outros fatores, como a incerteza sobre sua trajetória futura, as expectativas de inflação e o risco político da dívida, também influenciam a precificação, especialmente dos títulos de prazo mais longo, mas a taxa básica de juros é o principal fator determinante do custo da dívida.3.
Até agora, há pouca discordância. O problema, dizem aqueles que afirmam que não há alternativa, é que, se o Banco Central reduzir a taxa básica de juros, isso tornará a meta inatingível e fará com que perca o controle da inflação. A relação inversa entre a taxa básica de juros e a inflação está estabelecida na teoria macroeconômica e está profundamente enraizada na mentalidade dos participantes do mercado financeiro. Em um determinado momento, essa relação tinha uma justificativa. A curva de Phillips, uma relação inversa empírica entre inflação e desemprego, sustentava a tese de uma relação inversa entre as taxas de juros e a inflação. O caminho – ou o mecanismo de transmissão, na linguagem da teoria econômica – vai de taxas de juros mais altas a um crescimento mais lento, de um crescimento mais lento a um desemprego mais alto e de um desemprego mais alto a uma inflação mais moderada.
Desde a década de 1990, a curva de Phillips tornou-se praticamente plana: a relação de compensação entre inflação e desemprego desapareceu quase em todos os lugares, provavelmente devido à importância decrescente do emprego formal e ao poder reduzido dos sindicatos. O suporte empírico para uma relação inversa entre crescimento e inflação, portanto, desapareceu, mas o modelo neokeynesiano, baseado na curva de Phillips, com uma relação inversa entre a diferença de produção e a inflação, ainda prevalece entre a grande maioria dos analistas.4Sem a curva de Phillips e, dada a ausência de canais de transmissão bem definidos, as expectativas passaram a ocupar o centro do palco nos modelos dos bancos centrais. Na prática, a inflação passou a ser entendida como determinada principalmente pelas expectativas, e as expectativas como supostamente formadas pelo que o próprio modelo prescreve. Uma linha de raciocínio circular e tautológica: o modelo diz que as expectativas determinam a inflação; que a inflação responde, por meio de mecanismos não especificados, de forma inversamente proporcional à taxa de juros; e que as expectativas são formadas pelo que o modelo diz; portanto, a inflação responde de forma inversamente proporcional à taxa de juros. QED.
Uma macroeconomia anacrônica.
A fragilidade conceitual e empírica do modelo macroeconômico convencional que orienta a política dos bancos centrais é tão evidente que, embora ainda seja dominante e repetido na mídia como uma verdade incontestável, tem sido alvo de críticas até mesmo dos economistas mais conservadores. Esse é o caso de John H. Cochrane, da Hoover Institution da Universidade de Stanford. Cochrane é um macroeconomista ortodoxo altamente qualificado que, em vez de repetir fórmulas prontas, insiste em pensar por si mesmo. Há mais de dez anos, Cochrane, um dos principais arquitetos da Teoria Fiscal do Nível de Preços (FTPL), argumenta que a política monetária, se dissociada da política fiscal, é ineficaz e pode ter efeitos perversos, contrários aos pretendidos. Aumentar as taxas de juros não reduz a inflação; pelo contrário, na ausência de uma contração fiscal simultânea, aumentará a inflação. Como já argumentei em outros lugares, esta é uma conclusão lógica inescapável do modelo macroeconômico convencional, o DSGE com expectativas racionais, usado pelos próprios bancos centrais. Em seu livro de 2023, The Fiscal Theory of the Price Level5, Cochrane apresenta, de forma rigorosa e acessível, como a política monetária e a política fiscal são inseparáveis. Em suas duas postagens mais recentes no Substack,6, Cochrane vai mais longe e defende a redução da taxa de juros juntamente com a redução do prazo da dívida. Quanto menor for o prazo médio da dívida – sua “duração” – mais um corte na taxa de juros reduzirá a inflação no curto prazo.
Esta é precisamente a situação do Brasil hoje, onde mais da metade da dívida está em títulos LFT, títulos cujos rendimentos estão atrelados à Selic, a taxa básica de juros, e, portanto, de duração muito curta. O que é convencionalmente percebido como um fator que prejudica a eficácia da política monetária é, na realidade, um amplificador do efeito desinflacionário da redução da taxa de juros. Recomendo aos leitores interessados a leitura do trabalho recente de Cochrane. Aqui, resumo apenas a essência do que ele chamou, há cerca de dez anos, de efeito “neo-fisheriano”, segundo o qual, a longo prazo, a inflação é igual à diferença entre a taxa de juros nominal e a taxa de juros real. O resultado é derivado das equações do modelo, mas pode ser inferido diretamente da identidade, apontada pela primeira vez por Irving Fisher, entre a taxa de juros nominal e a soma da taxa real e da inflação, i = r + π. A neutralidade da moeda garante que a taxa nominal não afete a taxa real a longo prazo; ou seja, r é independente de i. Como o banco central define a taxa nominal, i, a inflação, π, é dada por i − r. Assumindo, como é padrão nos modelos de crescimento, que, a longo prazo, a taxa de juros real tende à taxa de crescimento real, a inflação é igual à taxa de juros nominal menos a taxa de crescimento real da economia. Portanto, a taxa de juros nominal e a inflação estão positivamente correlacionadas, e não inversamente, ao contrário do que se pensa convencionalmente.
A longo prazo, o fato de que a taxa de juros e a inflação estão positivamente correlacionadas é inegável. No curto prazo, uma redução nas taxas de juros pode aumentar a inflação antes de reduzi-la a um nível mais baixo. É por isso que a proposta de reduzir as taxas de juros para diminuir a inflação tem pouca atratividade na prática. Reduzir a taxa realmente diminuirá a inflação, mas apenas após um aumento de curto prazo na inflação, e é muito provável que o banqueiro central que tentar reduzir a inflação cortando as taxas de juros perca o emprego antes de ver a inflação cair. A razão pela qual uma redução na taxa aumenta a inflação no curto prazo — um efeito que Cochrane reconhece ser difícil de introduzir em seu modelo — é que, com a taxa mais baixa, o valor presente da dívida aumenta e, de acordo com a Teoria Fiscal do Nível de Preços, a inflação deve aumentar para trazer o valor presente descontado da dívida de volta ao nível anterior. No entanto, se a dívida for totalmente indexada à taxa de overnight — exatamente como no caso dos LFTs — uma redução na taxa não aumenta o valor presente descontado da dívida e, portanto, não causa um aumento de curto prazo na inflação. A inflação começa imediatamente a convergir para um nível mais baixo determinado pela taxa de juros.
A importância da credibilidade institucional.
Cochrane insiste em atribuir todas as dinâmicas da inflação ao FTPL, que postula que o valor de todos os passivos financeiros do Estado, dívida e moeda, deve ser igual ao valor presente descontado dos futuros superávits fiscais. A inflação é o fator de ajuste, a variável dependente. Se os passivos do Estado excederem os superávits fiscais esperados, a inflação aumenta para reduzir o valor real dos passivos públicos e garantir que eles sejam iguais aos futuros superávits fiscais. Ele reconhece que os déficits fiscais e a dívida pública nem sempre são a causa da inflação. Ele faz uma observação crucial: os déficits e a dívida são inflacionários apenas se estiverem associados à expectativa de que podem não ser honrados. Após muitas equações em busca de um ponto de referência para a inflação, Cochrane retorna ao ponto de partida: tudo depende das expectativas, da confiança nas instituições. Claramente, uma dívida que cresce a uma taxa muito acima da renda, em uma trajetória explosiva da relação dívida/PIB, levanta dúvidas sobre se ela será honrada. Portanto, pode causar inflação. Déficits e dívida não causam necessariamente inflação, mas dívidas que podem não ser honradas sim.
Vamos recapitular. A relação inversa entre inflação e desemprego deixou de existir. A recessão e a capacidade ociosa não reduzem a inflação, assim como o crescimento e o baixo desemprego não exercem pressão sobre a inflação. Com abundantes reservas bancárias remuneradas com juros – o regime geral desde 2008, no caso do Brasil, por meio de operações de recompra – a moeda é endógena. O instrumento de política dos bancos centrais é a taxa de política paga sobre as reservas bancárias. Com a moeda endógena, não há uma âncora nominal nos agregados monetários. Na ausência de choques de preços do lado da oferta ou choques nas expectativas, a inflação é inercial – ela tende a permanecer onde está. A âncora passa a ser a própria taxa de política, combinada com a confiança na solvência do Estado.
O que garante a estabilidade da inflação a longo prazo é a confiança de que as obrigações financeiras do Estado, incluindo moeda e dívida, serão cumpridas. O FTPL (Plano Fiscal de Longo Prazo) parte do princípio de que, para isso, o valor descontado dos futuros superávits fiscais deve ser pelo menos igual às obrigações financeiras do Estado. Essa é uma premissa questionável se interpretada literalmente como um determinante da inflação atual, mas faz sentido como uma condição para a confiança na dívida pública. A longo prazo, a inflação converge para a diferença entre a taxa de política e a taxa de crescimento real da economia. No curto prazo, a relação entre a taxa de juros e a inflação pode ser inversa, como é geralmente aceito. Uma redução da taxa de juros pode, de fato, exercer pressão sobre a inflação, mas apenas como um aumento transitório.
Cochrane reconhece que não possui uma base teórica sólida para justificar a relação inversa entre as taxas de juros e a inflação, que é observada na prática no curto prazo. Como trabalha com modelos de economia fechada, ele não considera o efeito da taxa de juros sobre a taxa de câmbio e o efeito da taxa de câmbio sobre a inflação. A taxa de câmbio como um canal de transmissão das taxas de juros para a inflação é bem reconhecida na literatura e bem documentada na experiência de economias financeiramente abertas que passaram por alta inflação. A desvalorização da moeda é o principal sinal de inflação no curto prazo, como todos que já tiveram que lidar com inflação crônica sabem muito bem.7Uma redução na taxa de juros doméstica, por meio da arbitragem com as taxas estrangeiras, pode levar a uma saída de capital especulativo. Sem uma intervenção compensatória do Banco Central, a moeda se desvalorizará e impulsionará a inflação. Isso explica a relação inversa no curto prazo entre a taxa de juros e a inflação, que é difícil de encontrar dentro do arcabouço teórico do modelo Novo Keynesiano combinado com o FTPL.
Uma proposta para o Brasil.
Vamos voltar ao Brasil. Temos uma das maiores taxas de juros reais do mundo, com a taxa básica de juros em mais do dobro da taxa de crescimento nominal da economia. O pagamento da dívida corresponde a mais de 10% do PIB por ano e é responsável pela trajetória crescente e insustentável da relação dívida/PIB. Sem reduzir a taxa de juros para algo próximo à taxa de crescimento nominal da economia, nenhum ajuste fiscal pode interromper o crescimento da dívida em relação ao PIB. Como vimos, a grande participação dos títulos LFT na dívida pública, vista no modelo convencional como um problema para a eficácia da política monetária, é uma vantagem no modelo FTPL: ela reduz o risco de que uma redução da taxa de juros cause um aumento de curto prazo na inflação.
Um novo Conselho Fiscal e Monetário Nacional (CFMN) definiria metas fiscais e monetárias para os próximos quatro a cinco anos. As metas fiscais seriam orientadas pela racionalização e simplificação da arrecadação de receitas e dos gastos correntes e de capital. As metas de inflação seriam anunciadas juntamente com as metas para a taxa básica de juros. O Banco Central se comprometeria a manter a taxa básica de juros dentro de uma faixa entre a meta de inflação, 3,0%, e a taxa de crescimento nominal potencial – ou seja, a meta de inflação mais o crescimento real potencial –, que hoje seria de cerca de 5,5% ao ano (3% de inflação mais 2,5% de crescimento). Apenas em casos excepcionais, autorizados pelo CFMN, a taxa básica de juros poderia cair abaixo do limite inferior da faixa – a meta de inflação – ou subir acima do limite superior – o crescimento nominal potencial do PIB.
Para implementar o novo regime fiscal e monetário, o Banco Central anunciaria uma redução gradual da taxa básica de juros, ao longo de cerca de 12 meses, até a taxa de crescimento nominal potencial, acrescida de um prêmio de segurança transitório de 2%, ou seja, próximo de 7,5% ao ano. Esse prêmio de segurança seria reavaliado periodicamente e reduzido gradualmente até ser eliminado. O Banco Central também anunciaria que, se necessário, interviria no mercado de câmbio para suavizar qualquer depreciação mais acentuada resultante de uma possível redução no capital especulativo de carry-trade . Com reservas internacionais superiores a US$ 350 bilhões, o Banco Central tem mais do que recursos suficientes para isso. Os dois canais pelos quais uma redução da taxa poderia pressionar a inflação no curto prazo são, portanto, neutralizados no Brasil: o canal fiscal, devido ao curto prazo da dívida; o canal da taxa de câmbio, devido às reservas.
Reduzir o custo médio da dívida de quase 13% para 7,5% ao ano, em uma dívida equivalente a 80% do PIB, representa uma economia fiscal de cerca de 4% do PIB por ano. As economias não são imediatas: os títulos de curto prazo, que representam mais da metade da dívida, começam a render menos imediatamente; os títulos de taxa fixa e os títulos indexados à inflação, à medida que são renovados. É por isso que a dívida de curto prazo é uma vantagem, e não um problema. Por mais radical que seja, nenhum ajuste fiscal poderia gerar um superávit primário dessa magnitude sem causar uma recessão profunda. Reduzir o déficit fiscal nominal de mais de 10% do PIB para cerca de 6% do PIB restaura a credibilidade fiscal de longo prazo, a condição para que a inflação convirja para a diferença entre a taxa de política e a taxa de crescimento real da economia. Reduzir a taxa de política é a solução para o desequilíbrio fiscal. Garante a sustentabilidade e dissipa as dúvidas sobre a possibilidade de a dívida não ser honrada. Isso não é domínio fiscal, mas coordenação transparente e previamente anunciada da política monetária e fiscal. As taxas de juros que tornam a dívida insustentável são a verdadeira ameaça à credibilidade fiscal.
O Brasil tem sérios problemas sociais e institucionais. Nenhum deles tem uma solução fácil. Eles exigem inteligência na elaboração de propostas, bom senso na construção de apoio político e competência na implementação. A economia tem um problema básico: a taxa de juros extraordinariamente alta. Um problema com uma solução clara. Tudo o que é necessário é superar os preconceitos associados a uma teoria monetária e fiscal anacrônica.
Em 13 de janeiro de 1898, o escritor Émile Zola publicou uma carta aberta ao presidente francês Félix Faure no jornal L’Aurore. Sob o título “J’accuse”, ele denunciou a injustiça cometida contra o oficial do exército Alfred Dreyfus, falsamente acusado de espionagem. O Caso Dreyfus tornou-se o paradigma de um erro judicial motivado por preconceito — por antissemitismo — no qual a estrutura de poder e as instituições do Estado, mesmo diante de evidências irrefutáveis, recusaram-se a reconhecer o erro para preservar sua reputação. Em uma escala diferente, o mesmo padrão — instituições que preferem manter um erro a admiti-lo — se repete na insistência do Banco Central do Brasil em sua política absurda de taxas de juros. É por isso que eu acuso.
Acuso o Banco Central de manter, em nome de uma teoria anacrônica, a taxa de juros, que é a principal causa do desequilíbrio fiscal que ele afirma combater.
Acuso a grande mídia de repetir, sem análise crítica, que o problema está nos gastos primários, quando, na verdade, o problema está nas taxas de juros.
Acuso os analistas do mercado financeiro de confundirem os interesses dos rentistas com a racionalidade econômica.
E eu acuso todos aqueles que, sabendo que as taxas de juros absurdas estão prejudicando o país, preferem o conforto do consenso ao desconforto da verdade.
Parte da dívida está incluída na carteira do Banco Central, que faz parte do Estado. Trata-se de uma dívida do Estado para consigo mesmo e deve ser compensada para se chegar à dívida líquida do setor público (DLSP), que está em R$ 9,2 trilhões, o que equivale a 69,1% do PIB. O custo dos juros sobre a dívida líquida é de R$ 1,15 trilhão, ou 8,7% do PIB por ano.
Folha de São Paulo, “Irresponsabilidade fiscal agrava a concentração de renda” (A irresponsabilidade fiscal agrava a concentração de renda), editorial, 7 de setembro de 2026.
Veja Lara Resende, André, “O equívoco dos juros altos” (A falácia da alta taxa de juros), Valor Econômico, 9 de agosto de 2019, e “A culpa é do Banco Central ou das expectativas” (A culpa é do Banco Central ou das expectativas?), Valor Econômico, 8 de março de 2023. Ambos estão disponíveis aqui no meu Substack.
A ausência de uma relação inversa entre a inflação e o crescimento na economia brasileira, durante o período de inflação crônica nos últimos anos do século passado, já havia sido apontada por Lara Resende, A. e Lopes, F., em “Sobre as Causas da Recente Aceleração Inflacionária”, 1980.
Cochrane, John H. A Teoria Fiscal do Nível de Preços. Princeton: Princeton University Press, 2023. Uma versão anterior e menos técnica da argumentação pode ser encontrada em Cochrane, J. H., “Inflação e Dívida”, National Affairs, n.º 9, outono de 2011.
Cochrane, John H., “Razões para Reduzir as Taxas”, 4 de setembro de 2026, e “Mais sobre a Redução das Taxas”, 4 de setembro de 2026, The Grumpy Economist, Substack. O primeiro artigo discute os argumentos apresentados por Saki Bigio e Eric Mengus em favor da redução das taxas de juros.
Ver Lara Resende, A., “A Armadilha Brasileira”, em Os Limites do Possível, Portfolio/Penguin, 2014; e Lopes, F., “A Estabilização Incompleta”, em Bacha, E. e de Bolle, M. (eds.), Novos Dilemas da Política Econômica: ensaios em homenagem a Dionísio Dias Carneiro, 2011.